Was die Reform für Vermieterinnen und Vermieter ändert
Mieterträge bleiben steuerbar und der Unterhalt vermieteter Liegenschaften abziehbar. Neu ist die Quote bei den Schuldzinsen, und beim Mehrfamilienhaus mit eigener Wohnung oder bei Ferienwohnungen sind noch Fragen offen.
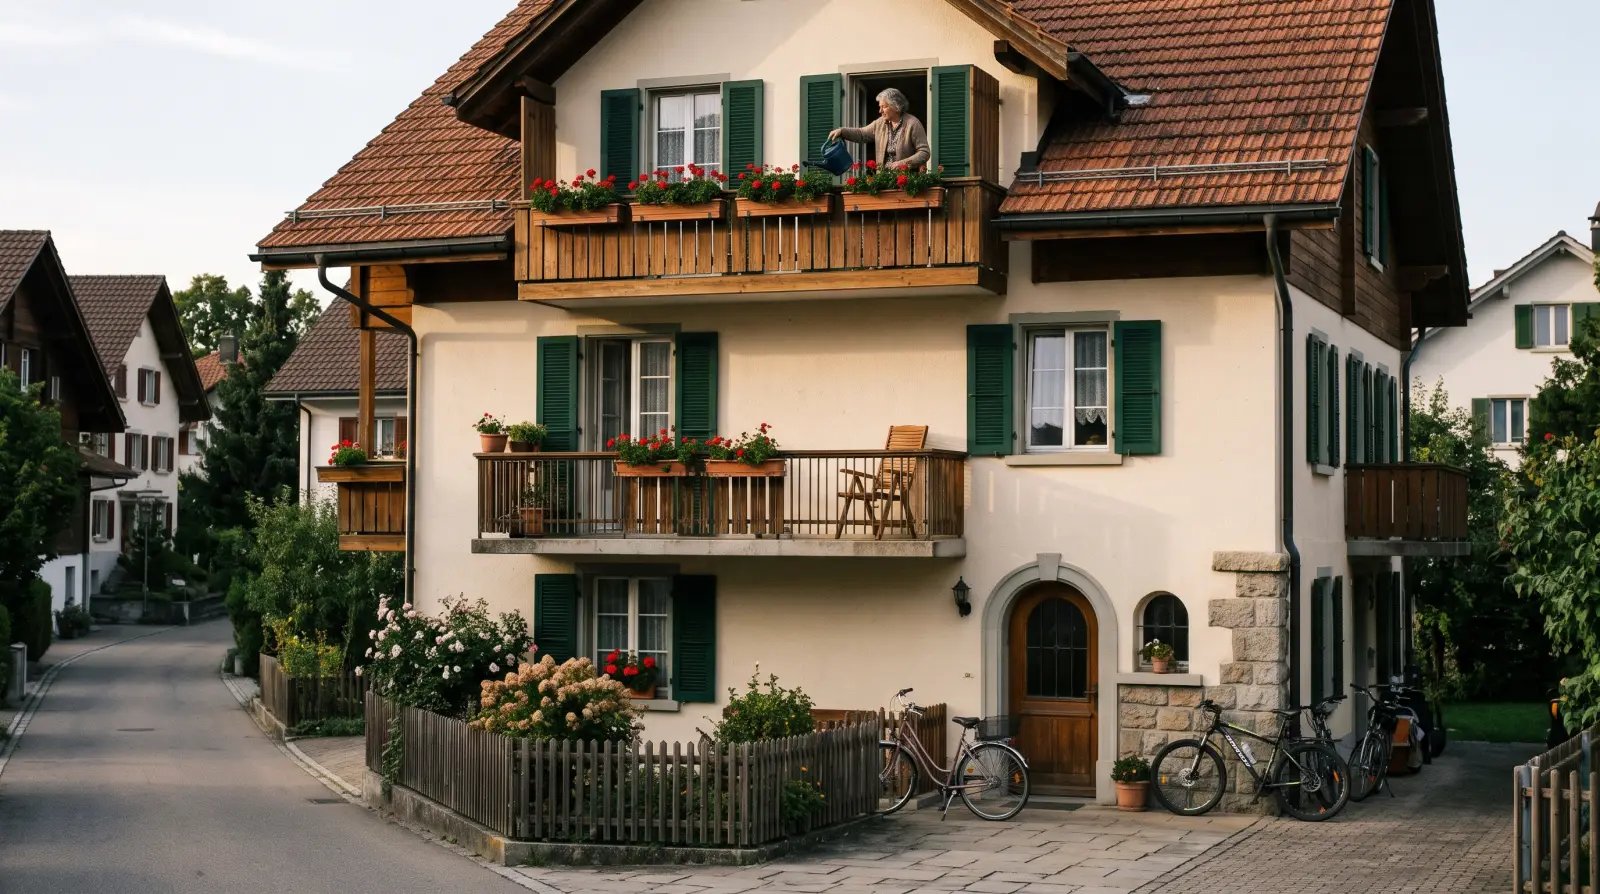
In vielen Gemeinden steht an der Dorfstrasse dasselbe Haus: ein Dreifamilienhaus aus den Achtzigerjahren, im Erdgeschoss und im ersten Stock wohnen Mieter, ganz oben die Eigentümerin selbst. Für sie wird der Systemwechsel bei der Wohneigentumsbesteuerung gleich doppelt spürbar. Für die eigene Wohnung fällt der Eigenmietwert weg, für die beiden Mietwohnungen scheint sich wenig zu ändern. Auf den zweiten Blick sieht es anders aus, vor allem bei den Schuldzinsen.
Mieteinnahmen bleiben Einkommen
Die Reform, die ab dem 1. Januar 2029 gilt, schafft die Besteuerung des Eigenmietwerts auf selbst genutztem Wohneigentum ab. Vermietete und verpachtete Liegenschaften betrifft das nicht: Miet- und Pachterträge bleiben steuerbares Einkommen wie bisher. Deshalb bleiben laut ESTV auch die Abzüge für diese Liegenschaften erhalten. Was sich beim selbst bewohnten Eigenheim ändert, beschreibt unser Überblick zum Wegfall des Eigenmietwerts.
Was bei vermieteten Liegenschaften abziehbar bleibt
Das revidierte Bundesgesetz über die direkte Bundessteuer (DBG) enthält dafür einen neuen Artikel 32a. Bei vermieteten oder verpachteten Liegenschaften im Privatvermögen bleiben abziehbar:
- die Unterhaltskosten,
- die Kosten der Instandstellung von neu erworbenen Liegenschaften,
- die Versicherungsprämien,
- die Kosten der Verwaltung durch Dritte.
Anstelle der tatsächlichen Kosten kann weiterhin ein Pauschalabzug geltend gemacht werden; diesen regelt der Bundesrat. Heute beträgt die Pauschale bei der direkten Bundessteuer 10 Prozent des Bruttomietertrags für Gebäude bis zehn Jahre und 20 Prozent für ältere. Welche Sätze nach 2029 gelten, ist noch nicht festgelegt. Bei der direkten Bundessteuer bleiben zudem die nicht subventionierten Kosten denkmalpflegerischer Arbeiten abziehbar.
Wegfallen werden bei der direkten Bundessteuer die Abzüge für Investitionen, die dem Energiesparen und dem Umweltschutz dienen. Die Kantone dürfen solche Abzüge gemäss Steuerharmonisierungsgesetz noch vorsehen, bis das Ziel einer ausgeglichenen Treibhausgasbilanz erreicht ist, längstens bis 2050. Für vermietete Liegenschaften können sie zudem Rückbaukosten im Hinblick auf einen Ersatzneubau zum Abzug zulassen. Welche Kosten heute abziehbar sind, zeigt der Artikel zu den Liegenschaftskosten.
Schuldzinsen nach Quote
Die grösste Änderung betrifft die Schuldzinsen. Heute sind private Schuldzinsen bei Bund und Kantonen im Umfang des steuerbaren Vermögensertrags und weiterer CHF 50’000 abziehbar. Ab 2029 gilt die sogenannte quotal-restriktive Methode. Abziehbar ist nur noch der Anteil der Schuldzinsen, der dem Verhältnis zwischen den nicht selbst genutzten Liegenschaften und dem gesamten Vermögen entspricht.
Im Zähler stehen nach dem Gesetzeswortlaut bei der direkten Bundessteuer die in der Schweiz gelegenen Liegenschaften, ausgenommen jene oder jene Teile, die der steuerpflichtigen Person zum Eigengebrauch zur Verfügung stehen. Im Nenner steht das gesamte bewegliche und unbewegliche Vermögen. Laut Faktenblatt von EFD und ESTV spielt es dabei keine Rolle, auf welcher Liegenschaft die Schulden lasten.
| Beispiele aus dem Faktenblatt | Beispiel 3 | Beispiel 4 |
|---|---|---|
| Eigenheim | CHF 0 | CHF 800’000 |
| Ferienwohnung, selbst genutzt | CHF 0 | CHF 300’000 |
| Vermietete Liegenschaft | CHF 800’000 | CHF 800’000 |
| Bankkonto | CHF 200’000 | CHF 200’000 |
| Schuldzinsen (CHF 500’000 zu 2 %) | CHF 10’000 | CHF 10’000 |
| Abziehbarer Anteil | 80,0 % | 38,1 % |
| Abziehbare Schuldzinsen | CHF 8’000 | CHF 3’810 |
Beträge aus dem Faktenblatt «Neue Schuldzinsenregelung» von EFD und ESTV vom 15. August 2025. Keine Steuerberechnung.
In Beispiel 4 sind dieselben Zinsen nur noch zu gut einem Drittel abziehbar, weil Eigenheim und Ferienwohnung den Nenner vergrössern. Auch Bankguthaben und Wertschriften zählen nur im Nenner.
Das Mehrfamilienhaus mit eigener Wohnung
Für die Eigentümerin im Dreifamilienhaus enthält das Gesetz eine wichtige Präzisierung. Vom Zähler ausgenommen sind nicht nur ganze Liegenschaften, sondern ausdrücklich auch «Liegenschaftsteile», die zum Eigengebrauch zur Verfügung stehen. Die eigene Wohnung zählt also nur im Nenner, die vermieteten Wohnungen zählen im Zähler.
| Rein rechnerisches Beispiel | Betrag |
|---|---|
| Wert der beiden vermieteten Wohnungen | CHF 1’000’000 |
| Wert der selbst bewohnten Wohnung | CHF 500’000 |
| Bankguthaben und Wertschriften | CHF 100’000 |
| Gesamtes Vermögen | CHF 1’600’000 |
| Schuldzinsen (CHF 800’000 zu 1,5 %) | CHF 12’000 |
| Abziehbarer Anteil (1’000’000 / 1’600’000) | 62,5 % |
| Abziehbare Schuldzinsen | CHF 7’500 |
Frei gewählte Annahmen, keine Steuerberechnung. Gerechnet nach der Methode des Faktenblatts. Wie der selbst bewohnte Teil eines Hauses bewertet wird, ist noch nicht geregelt; die Aufteilung nach Wert ist hier nur eine Annahme.
Wie der Wert des selbst genutzten Teils bestimmt wird und wie gemeinsame Kosten, etwa für das Dach oder die Heizung, auf eigene Wohnung und Mietwohnungen verteilt werden, sagt das Gesetz nicht. Das werden die Ausführungsbestimmungen und die kantonale Praxis regeln müssen. Laut ESTV arbeitet eine Arbeitsgruppe von Bund und Kantonen an solchen Auslegungsfragen. Offen lässt der Wortlaut auch, ob der Ersterwerberabzug für eine eigene Wohnung in einem sonst vermieteten Haus in Frage kommt, denn er setzt eine «dauernd und ausschliesslich selbstbewohnte Liegenschaft» voraus.
Zweitliegenschaften: vermietet oder selbst genutzt
Bei Ferienwohnungen und anderen Zweitliegenschaften entscheidet künftig die Nutzung. Wird eine Ferienwohnung selbst genutzt, entfällt ab 2029 der Eigenmietwert, aber auch der Abzug der Unterhaltskosten, und sie zählt bei der Schuldzinsenquote nur im Nenner. Das Faktenblatt zeigt dies in Beispiel 2: Ferienwohnung CHF 300’000, Bankkonto CHF 200’000, Schulden CHF 200’000 zu 2 Prozent. Von CHF 4’000 Schuldzinsen ist nichts abziehbar. Wird sie dauerhaft vermietet, gelten die Regeln für vermietete Liegenschaften.
Schwieriger sind Mischformen. Heute setzt sich bei einer zeitweise vermieteten Ferienwohnung der steuerbare Ertrag nach Zeitanteilen aus Mietertrag und Eigenmietwert zusammen. Wie solche Objekte nach dem Systemwechsel bei der Schuldzinsenquote und beim Unterhalt eingeordnet werden, regelt das Gesetz nicht ausdrücklich.
Eine neue Steuer auf Zweitliegenschaften
Weil gerade Tourismusregionen mit dem Eigenmietwert auf Ferienwohnungen Einnahmen verlieren, haben Volk und Stände am 28. September 2025 auch eine Verfassungsänderung angenommen. Der neue Artikel 127 Absatz 2bis der Bundesverfassung erlaubt den Kantonen, bei Liegenschaftssteuern auf überwiegend selbst genutzten Zweitliegenschaften von den allgemeinen Besteuerungsgrundsätzen abzuweichen, sofern der Mietwert selbst genutzter Zweitliegenschaften weder vom Bund noch von den Kantonen besteuert wird. Für überwiegend vermietete Zweitliegenschaften ist diese Sondersteuer nicht vorgesehen.
Ob ein Kanton davon Gebrauch macht, entscheidet er selbst. Der Berner Regierungsrat etwa will eine fakultative Gemeindesteuer nach dem Vorbild der bestehenden Liegenschaftssteuer ermöglichen, wofür das Stimmvolk die Kantonsverfassung ändern müsste; der definitive Entscheid ist laut Berner Steuerverwaltung noch offen.
Bis Ende 2028 gilt das bisherige Recht
Bis und mit Steuerperiode 2028 ändert sich nichts. Selbst genutztes Wohneigentum wird mit dem Eigenmietwert besteuert, Unterhaltskosten sind für alle Liegenschaften des Privatvermögens abziehbar, und Schuldzinsen bleiben im bisherigen Rahmen abziehbar. Für die Eigentümerin im Dreifamilienhaus heisst das: Bei Arbeiten an der eigenen Wohnung spielt der Zeitpunkt eine Rolle, bei den Mietwohnungen nicht. Wie der Eigenmietwert bis dahin berechnet wird, erklären wir separat.
Gefülltes Quadrat: nächster Termin. Die Tage werden jeden Tag neu aus dem heutigen Datum berechnet.
- Welche Liegenschaften oder Liegenschaftsteile vermietet oder verpachtet sind und welche zum Eigengebrauch zur Verfügung stehen.
- Wie gross das gesamte Vermögen ist, einschliesslich Bankguthaben und Wertschriften, weil es den Nenner der Quote bildet.
- Ob eine Ferienwohnung überwiegend selbst genutzt oder überwiegend vermietet wird.
- Welche Unterhaltsarbeiten die eigene Wohnung und welche die Mietwohnungen betreffen, und ob die Belege entsprechend getrennt vorliegen.
- Ob der Kanton Abzüge für Energiesparen beibehält und ob er eine Steuer auf Zweitliegenschaften plant.
- Bei geerbten Liegenschaften im Miteigentum: wie Erträge, Kosten und Schuldzinsen aufgeteilt sind, siehe den Artikel zum Erben unter Geschwistern.
Gleiches Prinzip, neue Rechnung
Für Vermieterinnen und Vermieter bleibt das Grundprinzip gleich: Erträge werden versteuert, Kosten abgezogen. Neu ist die Rechnung bei den Schuldzinsen. Sie hängt ab 2029 vom Anteil der vermieteten Liegenschaften am gesamten Vermögen ab, und wer zugleich im eigenen Haus wohnt, kann die Zinsen nur noch teilweise abziehen. Für viele Detailfragen, vom Mehrfamilienhaus mit eigener Wohnung bis zur zeitweise vermieteten Ferienwohnung, stehen die Ausführungsbestimmungen und die kantonale Praxis noch aus.
Amtliche Quellen
- Fedlex: Bundesgesetz über den Systemwechsel bei der Wohneigentumsbesteuerung vom 20. Dezember 2024 · Art. 32a und 33 DBG, Art. 9a und 78h StHG.
- EFD/ESTV: Faktenblatt Neue Schuldzinsenregelung (15. August 2025) · Beispiele 2, 3 und 4.
- Parlament: Bundesbeschluss über die kantonalen Liegenschaftssteuern auf Zweitliegenschaften · Art. 127 Abs. 2bis BV.
- ESTV: Dossier Steuerinformationen, Besteuerung der Eigenmietwerte (Februar 2026) · Heutige Regeln bis 2028.
Dies ist eine private, gesponserte Information von B.B.R. Finance OÜ auf thepowertodomore.com. Sie stammt nicht von der Eidgenössischen Steuerverwaltung (ESTV) und nicht von einer kantonalen Steuerverwaltung und steht mit diesen Stellen in keiner Verbindung. Sie ist keine individuelle Steuer-, Rechts- oder Finanzierungsberatung. Alle Beträge und Beispiele dienen der Veranschaulichung und sind keine Zusage einer Steuerersparnis; sie wurden am anhand der genannten amtlichen Quellen geprüft und können sich ändern. Über diese Website werden keine Anträge gestellt, keine Hypotheken vermittelt und keine Gebühren erhoben. Geben Sie Ihre Sozialversicherungsnummer, Ihre IBAN oder Zugangsdaten nie auf einer Website ein, weil Sie einen Artikel gelesen haben. Für Ihren eigenen Fall wenden Sie sich an die Steuerverwaltung Ihres Wohnkantons; Informationen zum Systemwechsel finden Sie bei der ESTV.
 DAS TERMINBLATT
Eine kurze E-Mail am Montag: welche Termine bei Steuererklärung, Hypothek und Systemwechsel anstehen, was neu gilt und eine Regel, erklärt mit ihrer amtlichen Quelle. Kostenlos und jederzeit abbestellbar.
 EIGENMIETWERT & STEUERN
 UNTERHALT & RENOVATION
 KAUF & VERKAUF